Ne pas confondre neuf ans après l’achat et neuf ans de location
Le dispositif impose un engagement de location du logement pendant au moins neuf ans. Les mois consacrés à la restauration ne sont pas des mois de location. Une échéance de revente doit être calculée à partir des dates et engagements effectifs, sans simplement ajouter neuf ans à la signature de l’acquisition.
Une cession ou un changement d’affectation avant le terme peut entraîner une reprise de l’avantage fiscal. Des exceptions sont prévues par les textes pour certaines situations, mais elles ne doivent pas être supposées. Faites examiner votre dossier avant de prendre une décision qui interromprait l’engagement.
Le logement doit trouver sa place sur le marché
Votre futur acquéreur achète une adresse, une surface, un état et des conditions d’occupation. La réduction d’impôt dont vous avez bénéficié ne se transmet pas automatiquement avec le logement. Il faut donc apprécier dès le départ le prix de revient complet et les caractéristiques qui pourront intéresser un autre acheteur.
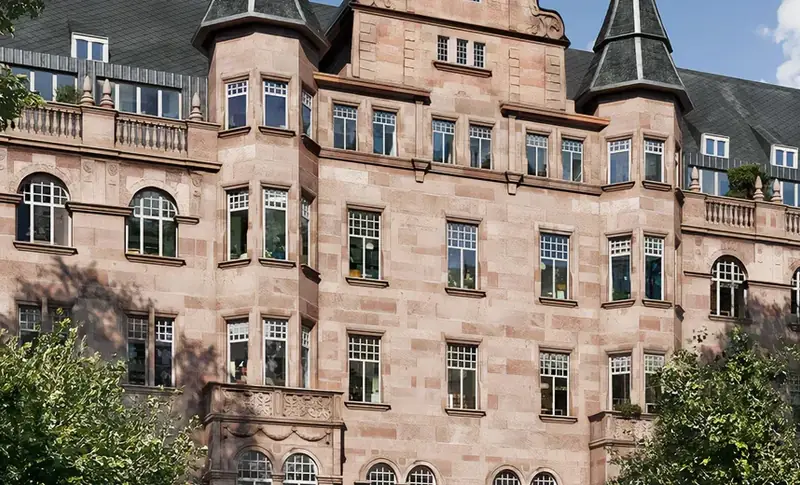
Étage, luminosité, agencement, accès, charges et qualité des parties communes comptent autant que le caractère de la façade. Une restauration soignée ne garantit pas une plus-value si le bien a été acheté trop cher ou si le marché local se dégrade.
Tenir compte du bail en cours
La fin de l’engagement fiscal ne met pas fin au bail. Vendre un logement occupé et organiser une vente libre répondent à des contraintes différentes. Anticipez les règles de location, les délais et les droits du locataire avec le professionnel qui accompagne la cession.
Le prix envisageable, le public d’acquéreurs et le calendrier peuvent varier selon l’occupation. Évitez de construire votre financement sur une vente à date fixe et à prix assuré. Une réserve de trésorerie aide à conserver le logement si les conditions ne sont pas favorables au moment envisagé.
Raisonner sur le produit net de la vente
Le prix affiché n’est pas la somme disponible à la sortie. Il faut rapprocher le prix effectivement obtenu, les frais de vente, le capital restant dû, les éventuels coûts liés au crédit et la fiscalité de la plus-value. Le traitement de dépenses ayant déjà ouvert droit à un avantage fiscal demande une vérification particulière.
Le notaire peut établir une estimation à partir des actes, factures et déclarations. Garder ce dossier tout au long de l’investissement permet d’éviter une reconstitution tardive et de comparer la vente à la poursuite de la location.
Prévoir plusieurs horizons
À l’achat, examinez un scénario de conservation au terme de l’engagement puis au-delà. Regardez comment évoluent les charges, l’entretien et votre dette. Cette approche complète le calcul initial de réduction d’impôt et remet le bien immobilier au centre de la décision.
Pour préparer cette analyse, lisez les critères de choix d’un programme et les conditions de location Malraux.
Contenu éditorial préparé le 28 septembre 2026. Les règles s’apprécient selon la date d’engagement et la situation du projet.
Code général des impôts — article 199 terviciesBOFiP — BOI-IR-RICI-200, dispositif MalrauxBOFiP — conditions d’applicationBOFiP — modalités de calcul et d’imputationBOFiP — immeubles et dépenses concernésBOFiP — obligations déclarativesBOFiP — remise en cause de la réductionImpots.gouv.fr — immeubles spéciaux