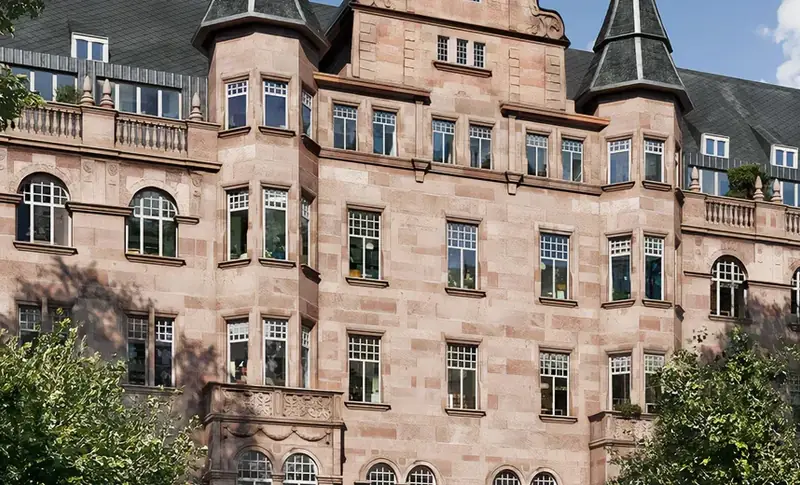

Le principe : restaurer un immeuble et le louer
La loi Malraux associe un projet immobilier ancien et une réduction d’impôt liée à sa restauration. Elle concerne des immeubles situés dans des périmètres éligibles et suppose une restauration complète, respectueuse des règles patrimoniales. Pour un logement, le propriétaire doit ensuite s’engager à une location nue en résidence principale.
L’avantage fiscal porte sur certaines dépenses de restauration. Il ne réduit pas directement le prix d’acquisition du foncier et ne garantit ni un rendement locatif ni une plus-value.
Une réduction de 22 % ou de 30 %
Dans le régime actuel, le taux atteint 30 % pour les immeubles situés dans un site patrimonial remarquable couvert par un plan de sauvegarde et de mise en valeur approuvé. Le taux de 22 % concerne les autres situations éligibles en SPR, notamment avec un plan de valorisation de l’architecture et du patrimoine approuvé ou une restauration déclarée d’utilité publique.
Les anciennes extensions liées à certains quartiers anciens dégradés ou quartiers conventionnés étaient limitées aux dépenses payées jusqu’au 31 décembre 2024. Leur existence historique ne doit pas être utilisée pour affirmer l’éligibilité d’une nouvelle dépense en 2026.
| Repère | Régime actuel |
|---|---|
| Réduction d’impôt | 22 % ou 30 % des dépenses éligibles |
| Plafond de dépenses | 400 000 € sur quatre années consécutives |
| Location d’un logement | Nue, en résidence principale, pendant au moins neuf ans |
| Début de la location | Dans les douze mois suivant l’achèvement des travaux |
| Plafonds Malraux de loyers et de ressources | Aucun plafond spécifique ; règles générales de location applicables |
| Plafonnement global des niches fiscales | Exclusion pour les opérations engagées depuis 2013 |
Une enveloppe de dépenses à suivre dans le temps
Le plafond de 400 000 € s’applique au contribuable pour une période de quatre années consécutives, en tenant compte des opérations concernées. Pour le régime applicable depuis 2017, les dépenses sont en principe payées entre la délivrance de l’autorisation et le 31 décembre de la troisième année suivante, sous réserve des prolongations prévues par les textes.
Les aides ou subventions sont déduites de la base éligible. Les dépenses ouvrant droit à la réduction Malraux ne peuvent pas, simultanément, être déduites pour déterminer les revenus fonciers. Il faut distinguer les postes, les justificatifs et les régimes applicables.
Un exemple pour comprendre le calcul
Supposons une acquisition à 300 000 € au total, dont 180 000 € de dépenses de restauration intégralement éligibles. Au taux de 30 %, la réduction théorique représente 54 000 €. Elle n’est pas calculée sur les 300 000 € du prix global.
Si 100 000 € de dépenses sont payées la première année et 80 000 € la seconde, les réductions correspondantes sont de 30 000 € puis 24 000 €. Le montant réellement imputé dépend de l’impôt dû. Un excédent peut être reporté sur les trois années suivantes dans les conditions du dispositif. Cet exemple n’inclut ni financement, ni loyers, ni charges, ni revente.
Les engagements de location
Le logement est loué nu, à titre de résidence principale, pendant au moins neuf ans. La location doit commencer dans les douze mois suivant l’achèvement de la restauration. Elle ne peut pas être conclue avec un membre du foyer fiscal, un ascendant ou un descendant.
Le dispositif ne prévoit pas de plafond spécifique de loyer ou de ressources du locataire. Les règles générales de location et l’éventuel encadrement applicable localement restent toutefois à respecter. Le loyer doit être étayé par le marché et par les caractéristiques du bien.
Quels immeubles et quels investisseurs sont concernés ?
Le point de départ est une adresse dans un périmètre éligible et un projet de restauration complète. Pour les logements, l’opération peut concerner un local déjà habité ou destiné à l’habitation après travaux. La présence d’un monument à proximité et le caractère ancien de la rue ne suffisent pas : demandez le document de protection et les références des autorisations propres au bâtiment.
Le bénéfice du régime vise notamment les personnes physiques fiscalement domiciliées en France et, sous conditions, les associés de sociétés non soumises à l’impôt sur les sociétés. Le démembrement de propriété est en principe exclu. Le mode de détention mérite donc une étude avant la signature, au même titre que le financement.
La carte des programmes situe les opérations présentées par K&P Finance. Elle ne constitue pas une carte juridique de l’ensemble des parcelles éligibles. Chaque lot nécessite une confirmation documentaire.
Comment examiner les travaux et leur calendrier ?
La restauration doit être lue à l’échelle de l’immeuble et du logement. Plans, notice descriptive, interventions sur les parties communes et prescriptions patrimoniales précisent le résultat attendu. Ils permettent aussi de distinguer un rendu commercial des engagements contractuels.
Dans une vente d’immeuble à rénover, la base fiscale correspond aux travaux éligibles effectivement réglés au vendeur selon le contrat. Les dates d’appels de fonds doivent être rapprochées de la période autorisée et de votre impôt prévisionnel. Un permis modificatif ne redémarre pas automatiquement cette période.
Consultez le dossier Travaux Malraux : les vérifications à effectuer pour préparer vos questions sur les coûts, les garanties et la livraison.
Préparer la déclaration dès l’acquisition
Conservez les autorisations, la ventilation du budget, les factures et les preuves de paiement. À la livraison, ajoutez les pièces d’achèvement et de location. Un suivi annuel doit distinguer les dépenses retenues, les réductions imputées et les éventuels soldes reportables.
Il faut éviter la double prise en compte : les dépenses ayant servi à la réduction Malraux ne sont pas également déductibles des revenus fonciers. Utilisez les notices de la campagne de déclaration concernée et faites vérifier les points propres à votre montage. Notre article sur la déclaration détaille la préparation du dossier.
À quel projet le Malraux peut-il répondre ?
Le Malraux peut intéresser un contribuable fiscalement domicilié en France qui dispose d’une capacité d’investissement et souhaite détenir un bien restauré sur un horizon long. Le niveau d’impôt disponible, les autres réductions, le financement et le calendrier sont à examiner ensemble.
Il ne faut pas choisir une opération uniquement parce que son taux ou sa quote-part de travaux est élevé. Une économie fiscale ne corrige pas automatiquement un prix excessif, un loyer trop optimiste ou un besoin de trésorerie sous-estimé.
Les risques et les points de vigilance
- Des aléas de travaux, de coût ou de calendrier.
- Une vacance locative ou des loyers inférieurs aux hypothèses.
- Des charges de copropriété et des dépenses d’entretien.
- Une baisse du prix du bien ou un délai de revente prolongé.
- Une reprise de l’avantage fiscal si les engagements ne sont pas respectés, hors exceptions prévues par la loi.
Avant de vous engager, rapprochez les caractéristiques du lot, le dossier juridique, la notice de restauration, le budget et votre situation. Consultez les programmes Malraux ou demandez une étude de projet à K&P Finance.
Contenu éditorial préparé le 28 septembre 2026. Les règles s’apprécient selon la date d’engagement et la situation du projet.
Code général des impôts — article 199 terviciesBOFiP — BOI-IR-RICI-200, dispositif MalrauxBOFiP — conditions d’applicationBOFiP — modalités de calcul et d’imputationBOFiP — immeubles et dépenses concernésBOFiP — obligations déclarativesBOFiP — remise en cause de la réductionImpots.gouv.fr — immeubles spéciaux